
第三球衣正从边缘装备变成头部品牌争夺市场份额的关键战场。耐克、阿迪达斯、彪马围绕皇家马德里、巴塞罗那、曼联、拜仁慕尼黑等俱乐部展开激烈竞争,行业集中度快速抬升。球迷在欧冠赛场和日常穿搭中都能感受到这种变化,第三球衣的销量与话题度已不亚于主场球衣,值得关注。
第三球衣原本是赛程密集或配色冲突时的备用方案,如今被头部品牌做成独立产品线。阿迪达斯为皇家马德里、曼联、拜仁慕尼黑、尤文图斯推出多款第三球衣,耐克则把巴塞罗那、巴黎圣日耳曼、切尔西、利物浦纳入自己的第三球衣矩阵,彪马手握曼城、多特蒙德、AC米兰等资源。
这种集中并非偶然。头部品牌掌握全球分销网络、球星代言资源和设计团队,能在一个赛季内为同一俱乐部推出主场、客场、第三球衣以及训练系列。中小品牌即使给出更高报价,也难以匹配耐克、阿迪达斯、彪马在欧冠、英超、西甲等赛事中的曝光能力与库存管理效率。
俱乐部也愿意把第三球衣交给头部品牌。皇家马德里、巴塞罗那、曼联、拜仁慕尼黑等豪门需要稳定收入,头部品牌能保证最低销售分成和全球零售铺货。贝林厄姆、姆巴佩、哈兰德、凯恩、亚马尔等球员穿上第三球衣后,社交媒体传播迅速放大销量,进一步巩固品牌份额。
第三球衣的销售逻辑与主场球衣不同。主场球衣承载传统,客场球衣强调识别,第三球衣则允许大胆实验。阿迪达斯为皇家马德里设计过荧光色与复古图案,耐克为巴塞罗那和巴黎圣日耳曼加入城市文化元素,彪马为曼城和多特蒙德尝试潮流剪裁。这些设计更容易吸引年轻消费者。
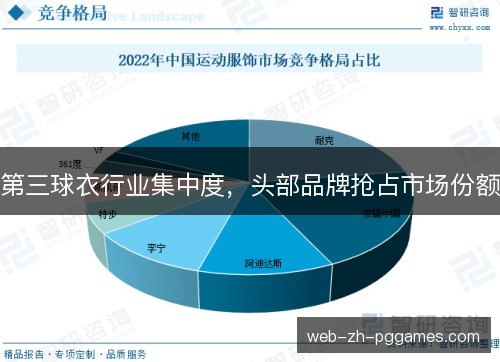
头部品牌抢占市场份额的直接结果,是第三球衣行业的集中度不断上升。耐克、阿迪达斯、彪马三家在五大联赛中签下多数豪门,剩余俱乐部则被NewBalance、Castore、Joma等品牌分食。欧冠淘汰赛阶段,球迷看到的第三球衣几乎都来自同一批供应商,整个市场格局愈发清晰。
集中度上升还改变了谈判方式。过去俱乐部可以逐季更换供应商,现在头部品牌倾向于签长期合同,把主场、客场、第三球衣打包。皇家马德里与阿迪达斯、巴塞罗那与耐克、曼城与彪马的合作都跨越多个赛季,新品牌想切入需要支付更高溢价,承担更大风险。
对球迷而言,第三球衣的选择看似更多,实际风格却趋于统一。头部品牌在同一赛季为不同俱乐部使用相似模板,只在颜色和徽章上调整。曼联、尤文图斯、切尔西的第三球衣常被指出结构接近,这让部分球迷怀念小众品牌带来的差异感,也推高了正版球衣价格。
中小品牌的生存空间被压缩到特定市场。Castore曾与阿斯顿维拉、纽卡斯尔联合作,Joma支持过亚特兰大、都灵,NewBalance与波尔图、里尔保持联系。它们能在区域市场或非豪门俱乐部获得机会,但很难同时覆盖皇家马德里、巴塞罗那、曼联、拜仁慕尼黑这种量级的第三球衣需求。
欧洲赛事规则和商业开发也在推动集中。欧冠、欧联杯、世俱杯要求俱乐部准备多套球衣,第三球衣因此成为必备品。耐克、阿迪达斯、彪马通过赞助欧冠、欧洲杯、世界杯等赛事,把品牌与顶级舞台绑定,俱乐部自然更愿意选择这些曝光度高的头部品牌。
球星转会进一步强化头部品牌优势。姆巴佩加盟皇家马德里后,耐克与阿迪达斯围绕他的球衣销售展开暗战;哈兰德留在曼城,彪马获得持续曝光;贝林厄姆在皇家马德里穿阿迪达斯,亚马尔在巴塞罗那穿耐克。球迷购买第三球衣时,往往同时消费球星个人品牌与俱乐部身份。
第三球衣的潮流化让头部品牌获得跨界收益。阿迪达斯与皇家马德里、曼联推出复古系列,耐克为巴塞罗那、巴黎圣日耳曼连接街头服饰,彪马为曼城、多特蒙德打造音乐与艺术联名。第三球衣进入日常穿搭场景后,销量不再只依赖比赛日,这使头部品牌的规模优势更加明显。
这种行业集中度意味着新品牌很难从第三球衣切入顶级足球。即使某个新兴品牌签下一名潜力新星或一家欧战球队,头部品牌仍能用多俱乐部组合、全球门店和数字化营销把份额夺回。英超、西甲、德甲、意甲的第三球衣货架,正在变成少数品牌的固定展台。
往后看,第三球衣市场的集中度可能继续提高。pg模拟器耐克、阿迪达斯、彪马会争夺皇家马德里、巴塞罗那、曼联、拜仁慕尼黑、尤文图斯、巴黎圣日耳曼等核心资产,也可能通过收购或子品牌覆盖更多俱乐部。欧足联财政规则和俱乐部收入压力,会让长期赞助合同更具吸引力,中小品牌只能寻找细分切口。
第三球衣不再只是备用装备,它已成为头部品牌划分势力范围的标志。当皇家马德里、巴塞罗那、曼联、拜仁慕尼黑在欧冠赛场穿上第三球衣,球迷看到的不只是颜色变化,还有耐克、阿迪达斯、彪马对市场份额的牢牢掌控。这种集中将塑造球衣设计、价格和球迷文化,直到下一次商业规则改变。
PG模拟器-PG电子模拟器「PG试玩游戏」 PG Games,完美融合PG技术与全新体验,让玩家随时随地享受高质量PG试玩。PG模拟器为您提供专业稳定的运行环境,支持多款热门电子游戏,即刻畅玩无门槛。选择PG电子模拟器,感受真实细腻的视觉盛宴,让娱乐升级不止一点!兼容多平台,多国语言界面满足全球玩家需求。